四川电梯公司保险赔付抬升成本
2026-08-29
近年来,随着四川省城镇化进程的不断加速,高层建筑林立,电梯作为垂直交通的核心工具,其保有量呈爆炸式增长。然而,在享受便利的同时,电梯安全事故的偶发性以及随之而来的高额理赔需求,正成为行业内一个不容忽视的痛点。特别是对于四川地区的电梯公司及维保企业而言,保险赔付比例的抬升正在直接推高运营成本,对整个产业链的利润结构产生深远影响。这种趋势不仅改变了企业的财务模型,更重塑了当地电梯市场的竞争格局。
保险成本抬升的直接表现
当前,四川地区多家主流电梯企业的财务报表显示,责任保险和设备财产险的保费支出年增长率显著高于营收增长率。这背后主要有两个原因:一是事故发生率与赔付金额的“双高”,二是保险公司对风险等级的重新评估。过去,电梯事故多集中于老旧设备或操作不当,但如今随着使用频率增加,故障频次并未下降,且一旦发生涉及人员安全的重大事故,社会赔偿责任标准大幅提升。保险公司为覆盖潜在的巨灾风险,不得不提高费率系数,导致企业拿到的保单成本直接增加了二成左右。这意味着原本微薄的维保利润空间被进一步挤压,部分中小企业甚至面临保费倒挂的窘境。
多维度的成本压力来源
为何保险赔付会成为成本杀手?首先,设备老化与维护滞后是核心诱因。四川地形复杂,部分早期建设的住宅区进入设备高龄期,零部件磨损加剧,意外卡顿或困人事件增多,直接触发理赔条款。其次,监管标准的趋严迫使企业投入更多资金整改。监管部门要求必须配备完善的应急救援体系,并强制购买更高额度的公众责任险,这使得刚性成本无法削减。再次,环境因素也不容忽视,四川盆地湿气重、温差大,对电气系统腐蚀性强,故障率相对较高,客观上增加了出险概率。此外,物业管理公司与业主之间的纠纷也日益频繁,许多因沟通不畅导致的意外滞留,最终往往转化为企业的保险赔付项目。
企业经营策略的被动调整
面对保险赔付成本的上升,电梯公司并非坐以待毙,而是被迫进行战略转型。首先是服务定价机制的重构。为了平衡收支,部分企业在签订长期维保合同时,会适当上调单价,或者将高风险区域单独列支风险基金。其次是现金流管理面临挑战。由于保险理赔周期较长,企业往往需要先垫付巨额维修费及赔偿金,这对中小规模企业的资金链构成了严峻考验。再者,为了降低未来的赔付风险,企业不得不增加预防性维护的频次,从“坏了修”转变为“防患于未然”,这虽然提升了安全性,但也短期内拉高了人力和备件成本。一些公司开始尝试推行“全包服务”模式,将潜在风险通过服务费形式提前锁定。
破局之道:技术与管理的深度融合
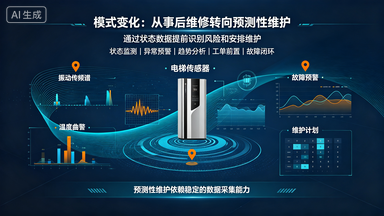
要解决这一困境,单纯依靠涨价并非长久之计,行业内部正在探索更科学的应对路径。引入物联网技术是当务之急。通过加装智能传感器,实时监控电梯运行数据,提前预警故障隐患,能够大幅降低突发事故的理赔概率。例如,成都部分高端写字楼已试点远程监控中心,实现了故障秒级响应。同时,建立数字化风控模型,利用大数据分析过往事故特征,向保险公司提供更精准的风险报告,争取更合理的费率。另外,加强从业人员的专业培训同样关键。规范的操作流程能减少人为失误引发的责任事故,从而有效控制保险赔付上限。行业联盟也在推动建立互助共保池,分散单一企业的巨额赔付风险。
结语
四川电梯公司面临的保险赔付成本抬升问题,实质上是行业发展从粗放型向质量型转变过程中的阵痛。短期来看,成本压力确实存在,甚至可能引发部分低质企业的退出;但从长远看,这将倒逼企业优化管理、升级技术、提升安全标准。只有在保障公共安全与企业经济效益之间找到新的平衡点,四川的电梯行业才能在合规与盈利的轨道上实现可持续的高质量发展。这不仅关乎企业的生存,更关系到万千居民的日常出行安全与社会稳定大局。未来,随着技术的迭代和制度的完善,保险成本有望回归理性,构建一个更加安全、透明、高效的电梯生态系统。