四川电梯公司头部企业兼并整合
2026-08-29
近年来,随着国家宏观经济结构的调整与城镇化进程的深入,电梯作为建筑垂直交通的核心装备,其行业生态正经历着前所未有的深刻变革。四川作为西部地区的经济高地,拥有庞大的基础设施建设需求和成熟的家电配套产业链,电梯市场潜力巨大。然而,在这一繁荣表象之下,市场竞争格局正在发生微妙而关键的转变。当前,四川电梯公司头部企业之间的兼并整合趋势日益明显,这并非偶然的商业行为,而是行业进入存量博弈与高质量发展阶段的必然选择,标志着区域电梯产业从“量的积累”向“质的飞跃”转型的关键节点。
市场环境驱动:打破瓶颈寻求突破
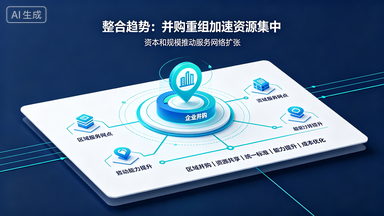
长期以来,四川本土电梯企业呈现出“多而不强”的局面。虽然拥有一定的本地制造能力和服务网络,但在面对奥的斯、三菱、通力等国际巨头,以及国内大型集团时,单个中小型企业往往显得力不从心。面对原材料价格波动加剧、劳动力成本持续攀升以及利润率被压缩的双重挤压,单一企业独立发展的空间受到极大限制。通过兼并整合,头部企业能够实现生产规模的快速扩张,从而在供应链议价、物流成本控制以及生产基地利用率上获得显著的规模效应。这种规模化不仅降低了单位生产成本,更为关键的是,它释放了充足的现金流,使得企业有能力投入到更高精尖的技术研发中,特别是在永磁同步电机、物联网智能监控等核心技术领域构建护城河,以抵御外部强势品牌的渗透。
政策与安全双轮驱动:标准升级倒逼重组
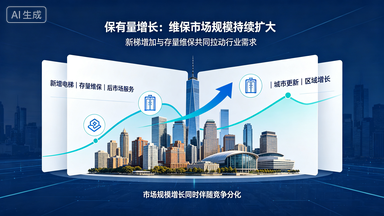
除了市场因素,政策导向与安全监管也是推动头部企业整合的重要力量。近年来,国家对特种设备安全的监管力度空前加大,GB/T 7588 等国家标准及地方性法规的修订,提高了电梯全生命周期的管理门槛。部分合规成本高、技术底蕴薄弱的小型企业逐渐被挤出市场,而头部企业则利用自身的资金与管理优势,主动收购优质资产或吸纳行业内的剩余产能,实现了资源的优化配置。此外,四川省在推进新型城镇化及老旧小区改造过程中,对电梯更新换代提出了更高要求。头部企业的整合有助于统一服务标准,建立覆盖更广、响应更快的维保体系,确保全省范围内的电梯运行安全水平迈上新台阶。这种由政府引导与市场机制相结合的模式,为行业整合提供了坚实的政策土壤。
整合挑战与应对:文化融合与管理体系重构
当然,兼并整合并非简单的资本游戏,成功的关键在于后期的深度融合。不同企业的技术路线、管理模式乃至企业文化存在差异,若处理不当,极易出现“水土不服”。例如,一家强调高端定制的企业若合并了主打低端走量的企业,可能面临品牌定位模糊的风险;同样,两地管理团队的磨合也可能影响决策效率。因此,成功的整合需要在交易完成后迅速进行战略梳理,建立统一的信息管理系统,打通生产、销售、售后数据链条。特别是在售后服务方面,应当实现人员培训、备件供应、应急响应的标准化,避免因整合导致的服务质量断层,切实保护消费者权益,提升用户粘性。只有将物理上的合并转化为化学上的融合,才能真正释放出"1+1>2"的协同红利。
未来展望:智能化与服务化转型
展望未来,四川电梯头部企业的兼并整合将不仅仅局限于制造端,更会向产业链上下游延伸,并向智能化、服务化方向深化。整合后的龙头企业将更有能力布局智慧社区项目,将电梯技术与楼宇控制、安防系统、大数据分析相结合,提供全方位的垂直交通解决方案。同时,“电梯+"服务模式将成为常态,企业将从单纯卖产品转向提供全生命周期运维服务。借助“一带一路”机遇,整合后的四川电梯集群也有望抱团出海,参与国际竞争,输出中国标准。这要求企业在整合过程中注重数字化人才的引进与技术平台的搭建,推动传统制造业向智能制造和服务型制造跃迁。
综上所述,四川电梯公司头部企业的兼并整合是市场竞争规律作用下的一次自我进化,也是区域产业结构升级的内在要求。这一过程虽然在短期内会带来一定的阵痛与挑战,但从长远来看,它将有效消除行业低效产能,培育出一批具备国际竞争力和抗风险能力的行业巨头。对于消费者而言,这意味着更安全的乘梯环境、更透明的维修定价以及更优质的体验保障。随着整合进程的不断深化,四川乃至整个西部的电梯产业必将迎来一个更加规范、高效且充满创新活力的崭新阶段。